Lire les résultats d'une entreprise en 10 minutes
Chiffre d'affaires, marges, cash, perspectives, attentes : la méthode en 6 étapes pour lire un communiqué de résultats, appliquée aux publications de 3M et Schneider Electric.
Écrit parMartin LibertFondateur d'Easira
Lire les résultats d'une entreprise en 10 minutes
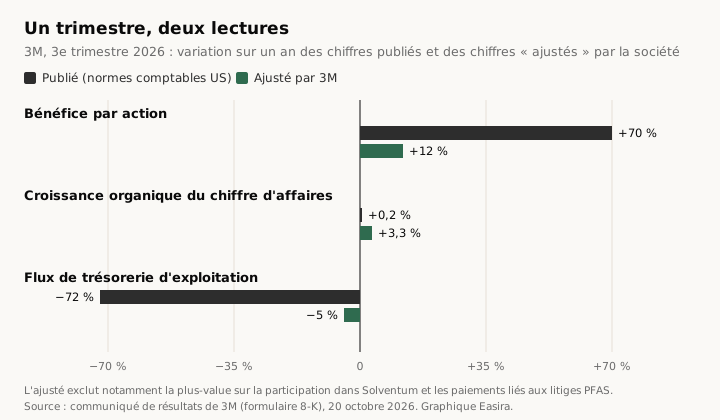
Le 20 octobre 2026, 3M a publié ses résultats du troisième trimestre. Dans le même communiqué, on pouvait lire que le bénéfice par action avait progressé de 70 %, de 12 %, et que le cash généré par l'activité avait chuté de 72 %. Les trois chiffres sont exacts. Ils ne mesurent simplement pas la même chose.
Un communiqué de résultats fait souvent 15 à 30 pages. Vous n'avez pas besoin de tout lire. Avec une méthode, dix minutes suffisent pour savoir si le trimestre est bon, si la qualité est au rendez-vous et si les perspectives changent. Voici cette méthode, appliquée à deux publications réelles : 3M et Schneider Electric.
Données arrêtées au 21 octobre 2026. Cet article explique une méthode de lecture, ce n'est pas une recommandation d'achat ou de vente.
La méthode en bref
Lisez le communiqué dans cet ordre, en vous posant une seule question à chaque étape :
| Temps | Étape | La question à se poser |
|---|---|---|
| 0 à 1 min | Le titre et le message de la direction | Qu'est-ce que la société veut que je retienne ? |
| 1 à 3 min | Le chiffre d'affaires | L'entreprise vend-elle vraiment plus ? |
| 3 à 5 min | Les marges et le bénéfice | Gagne-t-elle plus sur chaque vente ? |
| 5 à 7 min | Le cash et la dette | Le bénéfice se transforme-t-il en trésorerie ? |
| 7 à 9 min | Les perspectives | L'avenir est-il meilleur ou moins bon que prévu ? |
| 9 à 10 min | Les attentes et la conclusion | Qu'est-ce que cette publication change ? |
Avant de commencer : trouver le bon document
Le document à lire est le communiqué de résultats, publié le jour même dans l'espace « Investisseurs » du site de la société. Pour une société américaine, il est aussi déposé auprès de la SEC sous le nom de formulaire 8-K. Évitez de partir d'un article de presse : il reprend en général les chiffres que la société a mis en avant, pas forcément les plus importants.
Deux précisions avant de lire :
- Toutes les publications ne se valent pas. En France, beaucoup de sociétés ne publient au premier et au troisième trimestre que leur chiffre d'affaires. Les comptes complets (marges, bénéfice, cash, dette) arrivent au semestre et à l'année. Les sociétés américaines, elles, publient des comptes complets chaque trimestre.
- Repérez le mot « ajusté ». La plupart des groupes publient deux séries de chiffres : les chiffres publiés, établis selon les normes comptables (IFRS en Europe, US GAAP aux États-Unis), et des chiffres ajustés, dont la direction retire ce qu'elle juge exceptionnel. Les deux sont utiles. Mais c'est la société qui décide de ce qu'elle ajuste.
Chez 3M, l'écart entre les deux séries change complètement la lecture du trimestre :
0 à 1 minute : le titre et le message de la direction
Lisez le titre, les points clés et la citation du dirigeant. Ils vous disent ce que la société veut que vous reteniez.
Le communiqué de 3M s'ouvre sur cette phrase de son directeur général, William Brown : « Nous avons réalisé un nouveau trimestre de bons résultats, avec une croissance solide des ventes, une amélioration continue des marges, une croissance à deux chiffres du bénéfice par action et un free cash flow robuste. »
Notez ces quatre promesses : ventes, marges, bénéfice, cash. Les six minutes suivantes servent à les vérifier une par une. Et notez aussi ce dont la direction ne parle pas : c'est souvent là que se trouve le sujet.
1 à 3 minutes : le chiffre d'affaires
Le chiffre d'affaires est le chiffre le plus difficile à maquiller. Mais sa croissance « publiée » mélange trois effets :
- la croissance organique : ce que l'entreprise vend en plus à périmètre et à taux de change constants. C'est la seule qui mesure la dynamique réelle de l'activité ;
- l'effet de change : une société qui vend en dollars et publie en euros voit son chiffre d'affaires monter ou baisser avec le cours du dollar, sans vendre un produit de plus ;
- l'effet de périmètre : les acquisitions ajoutent du chiffre d'affaires, les cessions en retirent.
Le cas Schneider Electric (16 octobre 2026). Schneider a publié un chiffre d'affaires trimestriel record de 11 460 millions d'euros, en hausse de 17,9 %. Le communiqué détaille la décomposition :
| Montant | Effet sur la croissance | |
|---|---|---|
| Croissance organique | +16,9 % | |
| Effet de change | +114 M€ | +1,2 % |
| Effet de périmètre (cessions) | −36 M€ | −0,4 % |
| Croissance publiée | +17,9 % |
Ici, la croissance publiée et la croissance organique sont proches : la performance vient bien de l'activité. Le détail confirme d'où elle vient : +19 % dans la gestion de l'énergie, portée par les centres de données, et +8 % dans les automatismes industriels.
Chez 3M, l'écart est plus parlant. La croissance organique publiée n'est que de +0,2 %. La croissance organique « ajustée » atteint +3,3 %, parce que 3M exclut de ce calcul les produits contenant des PFAS, ces « polluants éternels » dont le groupe a arrêté la fabrication. L'ajustement se défend : ces ventes disparaissent volontairement. Mais il faut savoir que la croissance mise en avant n'est pas celle du chiffre d'affaires total.
Ce qu'il faut retenir en deux minutes : la croissance organique, sa tendance par rapport aux trimestres précédents, et l'activité ou la région qui la porte.
3 à 5 minutes : les marges et le bénéfice
Vendre plus ne suffit pas. Il faut aussi gagner plus sur chaque vente. Regardez d'abord la marge opérationnelle, c'est-à-dire le résultat d'exploitation rapporté au chiffre d'affaires (voir notre guide sur la marge brute, opérationnelle et nette). Elle mesure la rentabilité de l'activité avant les frais financiers et les impôts.
Chez 3M, la marge opérationnelle publiée progresse de 1,5 point, à 23,7 %, et la marge ajustée de 1,1 point, à 26,2 %. Les deux vont dans le même sens : la rentabilité s'améliore vraiment.
Passez ensuite au bénéfice par action (BPA), et c'est là qu'il faut ralentir. Le BPA publié de 3M bondit de 70 %, à 2,63 $. Le BPA ajusté progresse de 12 %, à 2,50 $. La société explique l'écart dans un tableau de réconciliation, en général placé en annexe du communiqué :
| Par action | T3 2026 | T3 2025 |
|---|---|---|
| BPA publié | 2,63 $ | 1,55 $ |
| Hausse de valeur de la participation dans Solventum | −0,60 $ | +0,13 $ |
| Litiges et sortie des PFAS | +0,19 $ | +0,19 $ |
| Coûts de transformation | +0,08 $ | +0,02 $ |
| Amortissement des actifs acquis et frais d'acquisition | +0,20 $ | +0,04 $ |
| Perte sur cessions | +0,30 $ | |
| BPA ajusté | 2,50 $ | 2,23 $ |
Le BPA publié est gonflé par 0,60 $ de gain sur la participation que 3M détient encore dans Solventum, sa branche santé introduite en Bourse en 2024. Ce gain dépend du cours de Bourse de Solventum, pas de l'activité de 3M : il est logique de l'exclure. La bonne mesure de la progression du bénéfice est donc plutôt +12 %.
Deux réflexes à prendre devant un tableau de réconciliation :
- un ajustement qui revient tous les trimestres n'est pas exceptionnel. Chez 3M, les litiges et la sortie des PFAS coûtent 0,19 $ par action ce trimestre comme il y a un an ;
- un changement de méthode doit être signalé. À partir de ce trimestre, 3M retire l'amortissement des actifs acquis de ses chiffres ajustés, ce qui ajoute environ 0,04 $ au BPA ajusté du trimestre. La société a recalculé les périodes passées sur la même base, ce qui garde la comparaison honnête. C'est le minimum à vérifier.
Pour aller plus loin sur la lecture du compte de résultat, voir notre guide analyser un compte de résultat.
5 à 7 minutes : le cash et la dette
Un bénéfice est une opinion comptable. Le cash est un fait. C'est l'étape que la plupart des lecteurs sautent, et c'est celle qui révèle le plus.
Cherchez le tableau des flux de trésorerie, ou à défaut le free cash flow, c'est-à-dire le cash généré par l'activité moins les investissements (voir notre guide sur le free cash flow).
Chez 3M, le contraste est saisissant :
| En millions de dollars | T3 2026 | T3 2025 | Variation |
|---|---|---|---|
| Flux de trésorerie d'exploitation publié | 486 | 1 756 | −72 % |
| Flux de trésorerie d'exploitation ajusté | 1 453 | 1 522 | −5 % |
| Investissements | 256 | 218 | +17 % |
| Free cash flow ajusté | 1 197 | 1 304 | −8 % |
La différence entre 486 et 1 453 millions tient presque entièrement à une ligne : 894 millions de dollars payés au titre des litiges et de la sortie des PFAS. Cet argent est bel et bien sorti des caisses de 3M. Le « free cash flow robuste » de la citation du dirigeant est donc un chiffre ajusté, qui exclut ces paiements.
Ce n'est pas forcément alarmant : 3M a passé des accords pour solder ces litiges, et les paiements sont étalés dans le temps. Mais pour estimer ce que vaut l'entreprise, il faut les compter. Un investisseur qui ne regarde que le free cash flow ajusté surestime le cash dont dispose réellement l'actionnaire.
Regardez enfin la dette nette (dette financière moins trésorerie, voir la définition). Elle ne figure pas toujours dans le communiqué, mais elle se calcule à partir du bilan en annexe. Chez 3M, d'après le bilan publié, elle passe d'environ 6,7 milliards de dollars fin 2025 à environ 9,9 milliards fin septembre 2026 (calcul Easira). Sur la même période, le groupe a versé 4,4 milliards à ses actionnaires en dividendes et rachats d'actions. Une partie de ces retours a donc été financée par la dette.
Ce qu'il faut retenir en deux minutes : le cash suit-il le bénéfice ? Quels paiements réels sont exclus des chiffres ajustés ? La dette monte-t-elle ou baisse-t-elle ?
7 à 9 minutes : les perspectives
Le trimestre écoulé appartient au passé. Ce qui fait la valeur d'une action, ce sont les bénéfices et le cash à venir. La partie « perspectives » (ou guidance, en anglais) est donc souvent la plus importante du communiqué. Comparez toujours les nouveaux objectifs aux précédents : relevés, maintenus ou abaissés ?
- 3M relève sa prévision de BPA ajusté pour 2026 à 9,10 à 9,15 $, contre 8,95 à 9,10 $ auparavant sur la même base de calcul. Il vise une croissance organique ajustée supérieure à 3,5 %. En revanche, sa prévision de free cash flow ajusté reste inchangée, à environ 4,8 milliards de dollars : le bénéfice attendu monte, pas le cash attendu.
- Schneider Electric relève son objectif annuel : croissance organique du chiffre d'affaires de +12 à +14 %, marge d'EBITA ajusté d'environ 19,7 à 19,9 %. La société signale aussi un risque : les tensions au Moyen-Orient pourraient peser sur les chaînes d'approvisionnement et l'inflation au quatrième trimestre.
Lisez aussi les phrases qualitatives : un « environnement incertain », des clients « plus prudents » ou un carnet de commandes en baisse annoncent souvent les révisions des trimestres suivants. À l'inverse, Schneider évoque un carnet de commandes record et une visibilité renforcée pour 2027 et 2028.
9 à 10 minutes : comparer aux attentes et conclure
Dernière étape : comparer les chiffres à ce qu'attendait le marché. Le consensus des analystes (la moyenne de leurs estimations) est repris par la plupart des sites financiers le jour de la publication.
Pour 3M, le consensus attendait un BPA ajusté de 2,39 $ et un chiffre d'affaires d'environ 6,61 milliards de dollars, selon Investing.com. La société a publié 2,50 $ et 6,6 milliards : un bénéfice au-dessus des attentes, un chiffre d'affaires conforme. Le titre gagnait 4,5 % avant l'ouverture de Wall Street.
Attention : la réaction du cours n'est pas un verdict sur l'entreprise. Un trimestre peut battre le consensus et faire baisser l'action si le marché attendait davantage (voir notre article pourquoi une action baisse malgré de bons résultats).
Terminez en écrivant trois lignes. Pour 3M, elles pourraient être :
- Activité : croissance organique modeste mais réelle hors PFAS (+3,3 %), marges en hausse.
- Qualité : le bénéfice ajusté (+12 %) est la bonne mesure ; le cash réel reste amputé par les paiements liés aux PFAS, et la dette nette augmente.
- Perspectives : bénéfice attendu relevé, cash attendu inchangé.
Si vous ne pouvez pas résumer une publication en trois lignes, c'est que vous n'avez pas encore trouvé ce qui compte.
Les cinq pièges les plus fréquents
- Comparer au mauvais trimestre. Comparez au même trimestre de l'année précédente, pas au trimestre précédent, surtout pour les activités saisonnières (distribution, tourisme, jeux vidéo).
- Lire la croissance publiée au lieu de la croissance organique. Une acquisition ou un dollar fort peuvent masquer une activité qui stagne.
- Prendre l'ajusté pour argent comptant. Lisez le tableau de réconciliation et repérez les « exceptionnels » qui reviennent chaque année.
- Oublier le cash. Un bénéfice en hausse avec un cash en baisse mérite toujours une explication.
- S'arrêter au trimestre écoulé. Les perspectives comptent souvent plus que les chiffres publiés.
Et ensuite ?
Dix minutes suffisent pour comprendre une publication. Elles ne suffisent pas pour savoir si l'action est chère ou bon marché. Pour cela, il faut remettre les nouveaux chiffres dans une estimation de la valeur : c'est le rôle de la juste valeur, que vous pouvez recalculer avec notre calculateur DCF.
Easira fait une partie de ce travail à votre place : pour chaque société suivie, l'application calcule à partir des comptes publiés la juste valeur en trois scénarios, le ROIC, le free cash flow et le risque financier. Vous voyez ainsi si une publication change réellement la valeur de l'entreprise, comme dans notre analyse de Schneider Electric. Pour lire les comptes en profondeur, nos guides lire un bilan et analyse fondamentale prennent le relais.
Questions fréquentes
Où trouver les résultats d'une entreprise cotée ?
Dans l'espace « Investisseurs » (ou « Finance ») du site de la société, le jour de la publication. Les sociétés françaises les déposent aussi auprès de l'AMF, et les sociétés américaines auprès de la SEC (formulaire 8-K pour le communiqué, 10-Q ou 10-K pour les comptes détaillés). Le calendrier des publications figure sur le site de chaque société.
Quelle différence entre résultat publié et résultat ajusté ?
Le résultat publié respecte les normes comptables (IFRS ou US GAAP). Le résultat ajusté en retire les éléments que la direction juge exceptionnels : coûts de restructuration, litiges, plus-values, amortissement d'acquisitions. Il permet de mieux comparer les périodes entre elles, mais c'est la société qui choisit ce qu'elle exclut. Lisez toujours le tableau qui passe de l'un à l'autre.
Qu'est-ce que la croissance organique ?
C'est la croissance du chiffre d'affaires à périmètre et à taux de change constants, c'est-à-dire hors acquisitions, cessions et effets de devises. Elle mesure ce que l'entreprise vend réellement en plus d'une année sur l'autre.
Pourquoi certaines sociétés ne publient-elles que leur chiffre d'affaires au trimestre ?
En Europe, l'obligation de publier des comptes trimestriels complets a été supprimée en 2013. Beaucoup de sociétés françaises publient donc des comptes complets au semestre et à l'année, et seulement leur chiffre d'affaires au premier et au troisième trimestre. Pour elles, la lecture trimestrielle se concentre sur la croissance organique et les perspectives.
Faut-il écouter la conférence téléphonique avec les analystes ?
Pas forcément pour un premier avis. Le communiqué contient l'essentiel. La conférence est utile pour les questions des analystes, qui portent souvent sur les points faibles que le communiqué met moins en avant. Les transcriptions sont publiées le jour même sur plusieurs sites financiers.
Sources
- 3M, « 3M Reports Third-Quarter 2026 Results; Raises Full-Year EPS Guidance », communiqué et formulaire 8-K déposé auprès de la SEC, 20 octobre 2026.
- Investing.com, « Earnings call transcript: 3M tops Q3 2026 profit views as shares rise », 20 octobre 2026.
- Schneider Electric, « Chiffre d'affaires du troisième trimestre 2026 : chiffre d'affaires record, forte exécution et objectif annuel relevé », 16 octobre 2026.
- Directive 2013/50/UE du 22 octobre 2013, supprimant l'obligation de publier une information financière trimestrielle.
Les performances passées ne préjugent pas des performances futures. Cet article a une vocation pédagogique et ne constitue pas un conseil en investissement.
Calculez vous-même.
ROIC-WACC, Altman Z-Score, juste valeur Graham - en 30 secondes sur n'importe quelle action cotée.